La pension de réversion est la part de la retraite d’une personne décédée versée à son époux ou à son ex-époux. Elle n’est jamais versée automatiquement : il faut la demander.
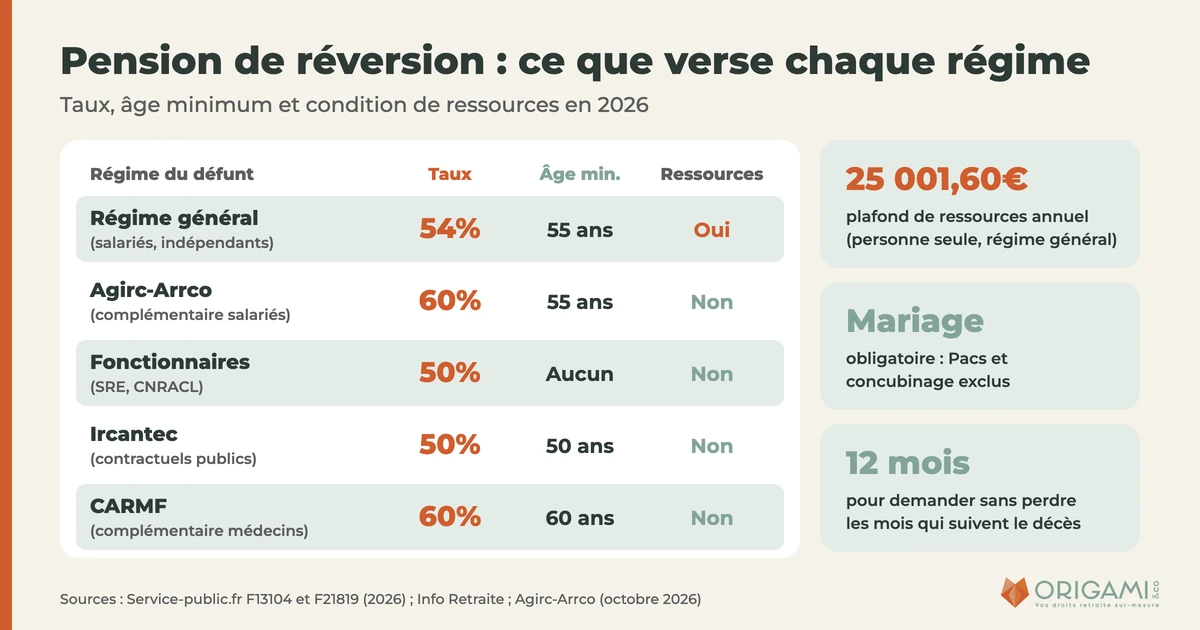
Au régime général, elle vaut 54% de la retraite de base du défunt, dès 55 ans, si vos ressources ne dépassent pas 25 001,60€ par an (personne seule, 2026).
L’Agirc-Arrco verse 60% de la retraite complémentaire sans condition de ressources, et les régimes de fonctionnaires 50% sans condition d’âge.
En bref
Les chiffres clés en 2026
Qu’est-ce que la pension de réversion ?
La pension de réversion est une partie de la retraite que percevait, ou aurait pu percevoir, votre époux ou ex-époux décédé.
Chaque caisse à laquelle il a cotisé en verse une : la retraite de base et chaque complémentaire ont leur propre réversion, avec leurs propres règles.
Le mariage est la règle commune à toutes les caisses.
Selon la fiche Service-public.fr sur la pension de réversion de l’Assurance retraite, vérifiée le 1er janvier 2026, le Pacs et le concubinage ne permettent pas de l’obtenir.
Avant 55 ans, le régime général et la MSA peuvent verser une allocation de veuvage, sous conditions de ressources : pendant 2 ans au plus, ou jusqu’à 55 ans si vous aviez au moins 50 ans au décès.
Si votre conjoint a relevé de plusieurs caisses, notre guide des différents régimes de retraite en France vous aide à les identifier.
Quelles sont les conditions de la pension de réversion ?
Tout dépend de la caisse de la personne décédée. Le tableau résume les règles des principales caisses en 2026.
Sources : Service-public.fr et sites officiels des caisses (2026).
Au régime général : 55 ans et un plafond de ressources
Pour la retraite de base des salariés du privé, il faut avoir au moins 55 ans, avoir été marié et respecter un plafond de revenus.
Il n’y a pas de durée minimale de mariage. Ces règles valent aussi pour les artisans et commerçants, dont la retraite de base est versée par la même caisse.
À l’Agirc-Arrco : 60% sans condition de ressources
Selon l’Agirc-Arrco, sur sa page consacrée à la réversion, la réversion complémentaire est versée dès 55 ans quand le décès est survenu depuis le 1er janvier 2019.
Elle est versée sans condition d’âge si vous avez 2 enfants à charge au moment du décès, ou si vous êtes invalide.
Vos revenus ne sont pas examinés, mais vous ne devez pas être remarié.
Pour les fonctionnaires : sans condition d’âge ni de ressources
Selon le Service des retraites de l’État, aucune condition d’âge ni de ressources n’est exigée.
En revanche, le mariage doit remplir au moins une condition :
- au moins un enfant est né du mariage ;
- le mariage a duré au moins 4 ans ;
- il a été célébré au moins 2 ans avant la mise à la retraite du fonctionnaire ;
- il est antérieur à l’invalidité qui a conduit à sa mise à la retraite ou à son décès.
Ces règles valent pour les fonctionnaires de l’État (SRE) comme pour les fonctionnaires territoriaux et hospitaliers (CNRACL), selon la fiche Service-public.fr sur la réversion d’un fonctionnaire.
Pour les professions libérales : des règles propres à chaque caisse
La retraite de base des professions libérales suit des règles proches du régime général : 54%, dès 55 ans, avec le même plafond de ressources.
Chaque caisse complémentaire fixe ensuite ses propres règles, souvent sans plafond de revenus mais avec un âge plus élevé.
Ces données viennent de la page Info Retraite sur les droits du conjoint en cas de décès et, pour les avocats, de la fiche pratique de la CNBF sur la réversion, datée de juillet 2021.
Les particularités des professions libérales et de la retraite des médecins sont détaillées dans nos pages dédiées.
Quel est le plafond de ressources de la pension de réversion en 2026 ?
Le plafond de ressources s’applique à la réversion du régime général, de la MSA et de la retraite de base des professions libérales.
Tous vos revenus comptent, ou ceux de votre ménage, sauf quelques exceptions listées par Service-public.fr (2026) :
- les revenus d’activité et de remplacement du défunt ;
- les réversions versées par les régimes complémentaires (Agirc-Arrco, professions libérales) ;
- les revenus des biens reçus de votre conjoint décédé.
Vos revenus d’activité ne sont retenus qu’à 70% de leur montant.
La caisse examine vos ressources des 3 mois précédant la date d’effet, ou des 12 mois si elles dépassent le quart du plafond.
Dépasser le plafond ne supprime pas tout : la réversion est réduite du montant du dépassement, pour que le total reste sous le plafond.
Quel est le montant de la pension de réversion ?
Au régime général : 54% et des majorations
La réversion vaut 54% de la retraite de base que touchait ou aurait pu toucher le défunt.
Selon Service-public.fr (2026), elle ne peut pas être inférieure à 4 019,13€ par an, soit 334,92€ par mois, si le défunt avait au moins 60 trimestres au régime général.
Trois majorations peuvent s’ajouter :
La réversion est soumise à la CSG, à la CRDS et à la Casa, comme une retraite.
À l’Agirc-Arrco et pour les fonctionnaires
Pour la complémentaire des salariés, le calcul se fait en points : nombre de points × valeur du point × 60%.
Les majorations pour enfants nés ou élevés des droits Arrco sont reversées à 100%.
Pour les fonctionnaires, la réversion vaut 50% de la pension, plus la moitié de la majoration pour enfants et de la rente d’invalidité éventuelles.
Exemple chiffré : la réversion d’une veuve de 68 ans
Prenons Martine, 68 ans, qui vit seule. Son mari, ancien salarié du privé, touchait 1 200€ brut par mois de retraite de base et 600€ de retraite Agirc-Arrco.
Martine perçoit sa propre retraite : 1 300€ brut par mois, soit 15 600€ par an.
Si la retraite de Martine était de 1 500€ par mois (18 000€ par an), ses revenus atteindraient 25 776€.
Le dépassement de 774,40€ serait retiré : sa réversion de base tomberait à 7 001,60€ par an, soit environ 583€ par mois. La réversion complémentaire, elle, ne changerait pas.
Cet exemple simplifie le calcul : la caisse retient vos revenus réels des 3 ou 12 mois précédant la date d’effet.
Pension de réversion et divorce : comment se fait le partage ?
L’ex-époux divorcé a droit à la réversion comme un veuf ou une veuve. Au régime général, il y a droit même s’il vit à nouveau en couple au moment du décès.
Quand la personne décédée s’est mariée plusieurs fois, la réversion est partagée au prorata de la durée de chaque mariage, comptée de date à date.
Si l’un des bénéficiaires meurt, sa part revient aux autres.
Par exemple, pour un homme marié 20 ans avec son ex-épouse puis 10 ans avec sa veuve, la réversion de base est partagée en deux tiers et un tiers.
À l’Agirc-Arrco, la part de l’ex-conjoint dépend du rapport entre la durée du mariage et la durée d’assurance du défunt, plafonnée à 170 trimestres pour les réversions prenant effet depuis le 1er octobre 2025.
Pour les fonctionnaires, les orphelins dont l’autre parent n’y a pas droit reçoivent aussi une part.
Remariage, Pacs, concubinage : que deviennent vos droits ?
Le Pacs et le concubinage n’ouvrent aucun droit à la réversion, dans aucun régime. Seul le mariage compte.
Après le décès, une nouvelle union n’a pas le même effet selon le régime :
Selon la FAQ de l’Assurance retraite, « le remariage ne s’oppose pas à l’attribution de la retraite de réversion » au régime général.
Pour la complémentaire des salariés, Info Retraite précise que le remariage supprime le droit « même s’il est suivi d’un divorce ou du décès du nouveau conjoint ».
La pension de réversion est-elle versée à vie ?
Oui, en principe. Au régime général, elle reste toutefois révisable quand vos revenus changent, à la hausse comme à la baisse, et peut même être suspendue.
Elle devient définitive 3 mois après la date à laquelle vous touchez vos retraites personnelles de base et complémentaires, ou à l’âge minimum de départ si vous n’avez pas de retraite.
Dans la complémentaire des salariés et la plupart des caisses de libéraux, c’est le remariage qui y met fin. Pour les fonctionnaires, une nouvelle vie de couple la fait perdre.
Comment faire la demande de pension de réversion ?
La réversion n’est pas automatique.
Une seule demande en ligne, sur votre compte Info Retraite, vaut pour tous les régimes de base et complémentaires auxquels votre conjoint a cotisé.
La démarche se fait en 5 étapes. Vous pouvez enregistrer votre demande et vos justificatifs pendant 90 jours au plus avant de l’envoyer.
Avant de commencer :
- le simulateur de droit à la réversion d’Info Retraite indique les régimes qui pourraient vous verser une réversion ;
- l’outil « Mes justificatifs » liste les pièces à joindre ;
- le service « Suivre mes demandes » permet ensuite de suivre le dossier.
Sans accès à internet, un formulaire papier existe. Il ne couvre que les régimes de base listés en page 1 : l’Agirc-Arrco se demande alors à part.
Si votre conjoint était fonctionnaire de l’État encore en activité, la demande passe par son administration, avec le formulaire cerfa n°12231.
Les pièces et les étapes d’un dossier sont détaillées dans notre guide pour préparer et envoyer son dossier retraite.
À partir de quand la réversion est-elle versée ?
Au régime général, la date d’effet est toujours le 1er jour d’un mois, au plus tôt le mois qui suit vos 55 ans, et jamais avant votre demande.
Exception : si vous déposez la demande dans l’année qui suit le décès, la réversion peut commencer le 1er jour du mois suivant.
Pour la complémentaire des salariés, la demande doit être faite dans les 12 mois ; au-delà, le rappel est limité à un an.
Pour un fonctionnaire retraité, la réversion est versée dès le 1er jour du mois qui suit le décès ; pour un fonctionnaire en activité, dès le lendemain du décès.
Au régime général, une absence de réponse pendant 4 mois vaut refus. En cas de désaccord, notre guide sur les erreurs de pension et les recours détaille les démarches.
Peut-on cumuler pension de réversion, retraite et Aspa ?
Avec votre propre retraite, oui. Au régime général, ce cumul est limité par le plafond ; la complémentaire des salariés n’en applique aucun.
À la CARMF, Info Retraite précise que le cumul entre retraite et réversion est possible sans limite.
Avec l’Aspa, le minimum vieillesse, la réversion s’ajoute à vos autres revenus.
Selon la fiche Service-public.fr sur l’Aspa, les pensions de retraite comptent dans les revenus examinés.
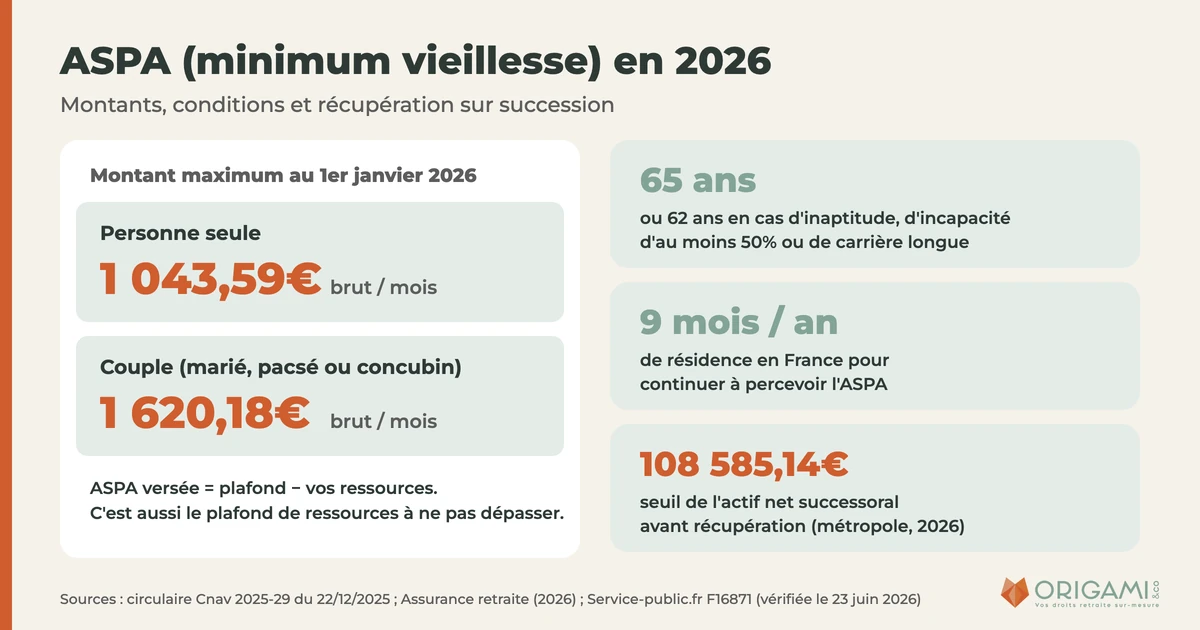
L’Aspa ne comble que la différence avec 1 043,59€ par mois pour une personne seule (2026). Une réversion réduit donc l’Aspa d’autant.
Pour les fonctionnaires, la réversion peut être complétée jusqu’au montant de l’Aspa, soit 12 523,14€ par an.
La loi de finances pour 2026 réserve ce complément aux personnes qui résident de façon stable en France.
Les conditions de l’allocation sont détaillées dans notre article l’Aspa : qui peut en bénéficier ?
Se faire accompagner pour sa demande de réversion
Chaque caisse instruit sa propre réversion, avec ses règles d’âge, de mariage et de revenus.
Une demande tardive ou incomplète peut vous faire perdre des mois de réversion.
Origami & Co accompagne les demandes de pension de réversion : nous vérifions vos droits auprès de chaque caisse, constituons votre demande et la suivons.
Notre accompagnement à la liquidation de la retraite couvre ces démarches ; notre conseil retraite vous aide à anticiper la situation de votre conjoint.
Nos experts vous reçoivent à Paris ou à Lyon dans leur cabinet, ou vous accompagnent en visio et par téléphone, en France comme à l’étranger.
Questions fréquentes

Un article de Marilyn Vilardebo
Marilyn Vilardebo, présidente fondatrice d'Origami & Co, cabinet de conseil retraite indépendant. Bureaux à Paris et à Lyon, suivi en visio ou par téléphone partout dans le monde.
Cet article a une vocation d’information générale et ne remplace pas un conseil personnalisé. Les règles et montants cités sont ceux en vigueur en octobre 2026 ; chaque caisse étudie votre situation au moment de la demande.