Par Marilyn Vilardebo, présidente fondatrice d’Origami & Co · Mis à jour le 26 octobre 2026 · 10 min de lecture
Le rachat de trimestres permet de valider jusqu'à 12 trimestres de retraite pour vos années d'études supérieures ou vos années incomplètes.
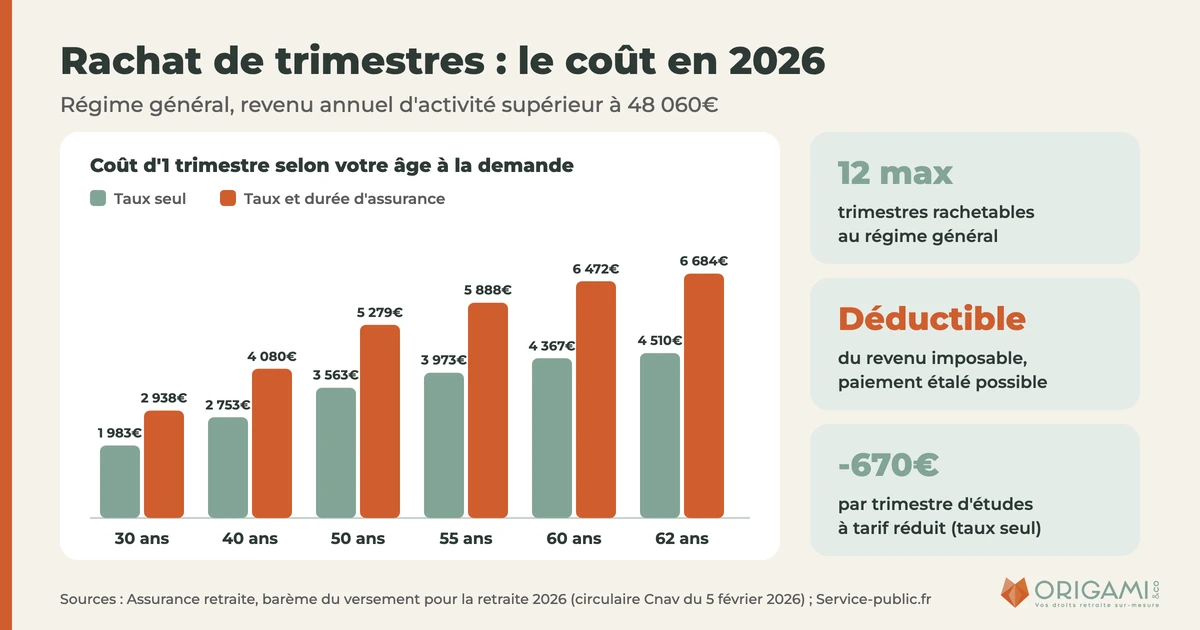
En 2026, un trimestre coûte de 1 055€ à 6 684€ selon votre âge, vos revenus et l'option choisie.
La somme versée est déductible de votre revenu imposable.
Mais le rachat n'est rentable que s'il vous manque des trimestres pour le taux plein et que vous comptez partir avant 67 ans.
En bref
Rachat de trimestres : les coûts en 2026
Qu'est-ce que le rachat de trimestres ?
Le rachat de trimestres, appelé « versement pour la retraite » et parfois « achat de trimestres », consiste à verser des cotisations pour des périodes non cotisées ou insuffisamment cotisées.
Demandé avant la liquidation de votre retraite, il réduit ou supprime la décote appliquée à votre pension.
Chaque trimestre racheté est pris en compte sur l'année concernée, mais aucun salaire n'est reporté sur votre relevé de carrière.
Le rachat ne relève donc pas la moyenne des salaires qui sert au calcul de votre pension.
Avant tout achat de trimestres, vérifiez votre relevé de carrière : un emploi oublié, une période de chômage ou un arrêt maladie non reporté se régularise gratuitement.
Pour les règles de validation, voir comment fonctionnent les trimestres de retraite.
Quelles périodes peut-on racheter ?
Selon la fiche Service-public.fr sur le rachat de trimestres, vérifiée le 1er janvier 2026, les salariés du privé peuvent faire la demande entre 20 ans et moins de 67 ans, avant la liquidation de leur retraite.
Au total, 12 trimestres au plus peuvent être rachetés au régime général de la Sécurité sociale, tous motifs confondus, et 4 au plus sur une même année civile.
Les années d'études supérieures
Un diplôme obtenu dans l'Espace économique européen, en Suisse ou dans un pays lié à la France par une convention de sécurité sociale est aussi accepté.
Toute période d'études de 90 jours compte pour un trimestre.
Les années incomplètes
Le rachat au titre des années incomplètes vise les années où votre activité n'a pas permis de valider 4 trimestres, tous régimes confondus : début ou fin de carrière en cours d'année, temps partiel, petits salaires.
En 2026, il faut 1 803€ de salaire brut soumis à cotisation pour valider un trimestre : une année à faible revenu peut donc rester incomplète malgré une activité régulière.
Les rachats à tarif réduit : études, stages, apprentissage, assistants maternels
D'après la page de l'Assurance retraite sur le rachat de trimestres, la réforme de 2023 a repoussé le tarif réduit des études jusqu'au 31 décembre de l'année de vos 40 ans.
La demande au titre d'un stage en entreprise effectué au cours de vos études peut, elle, être déposée jusqu'au 31 décembre de l'année de vos 30 ans.
Stages et études à tarif réduit se cumulent dans la limite de 4 trimestres.
Selon la réglementation du versement pour la retraite de l'Assurance retraite, la réduction atteint 670€ par trimestre d'études pour l'option 1 (taux seul) et 1 000€ pour l'option 2 (taux et durée).
Pour les apprentis et les assistants maternels, un trimestre coûte le taux des cotisations salariales et patronales appliqué à 75% du plafond trimestriel de la Sécurité sociale.
Ces rachats à tarif réduit sont pris en compte à la fois pour le taux et pour la durée d'assurance.
Les autres rachats et régularisations
L'Assurance retraite prévoit d'autres dispositifs : rachat de cotisations pour une activité salariée à l'étranger ou une affiliation tardive, régularisation des cotisations arriérées d'un employeur.
Les enfants des membres des forces supplétives de l'armée française peuvent aussi racheter des périodes à coût réduit.
Les indépendants (artisans, commerçants, professions libérales non réglementées) disposent aussi du rachat Madelin, qui porte sur les 6 dernières années d'activité et donne des trimestres cotisés.
Pour les médecins libéraux, les règles sont spécifiques : consultez notre guide sur le rachat de trimestres à la CARMF.
Taux seul ou taux et durée d'assurance : quelle option choisir ?
Pour les études et les années incomplètes, vous choisissez entre deux options au moment du rachat ; la prise en compte des trimestres rachetés en dépend :
Rappelez-vous la formule : le calcul de la pension du régime de base multiplie le salaire annuel moyen par un taux, puis par la part de votre durée d'assurance dans la durée requise.
Selon Service-public.fr, vérifié le 1er septembre 2026, le taux de calcul de 50% baisse de 0,625 point par trimestre manquant, dans la limite de 20 trimestres, si vous partez avant 67 ans.
Combien coûte un rachat de trimestres en 2026 ?
Pour les salariés, le montant des cotisations à verser dépend de trois éléments : votre âge à la date de la demande, vos revenus d'activité au cours des 3 dernières années civiles et l'option choisie.
Il est fixé par le barème 2026 de l'Assurance retraite, publié par circulaire le 5 février 2026.
Entre 36 045€ et 48 060€ de revenu, le coût est un pourcentage du revenu annuel : par exemple 10,73% avec l'option 1 et 15,90% avec l'option 2 à 55 ans.
Plus vous rachetez tôt, moins le trimestre coûte.
Le montant appliqué est celui de l'année de votre demande.
Pour obtenir le vôtre, utilisez les services en ligne de votre espace personnel sur lassuranceretraite.fr (« Simuler le coût d'un rachat de trimestres »).
Le rachat de trimestres est-il rentable ? Un exemple chiffré
La rentabilité se mesure en années de retraite : combien de temps faut-il toucher le supplément de pension pour récupérer la somme versée ?
Exemple : 4 trimestres manquants à l'âge légal
Claire est née en 1968. Elle doit réunir 172 trimestres pour le taux plein et peut partir à 63 ans et 9 mois.
À cet âge, elle aura 168 trimestres au régime général et un salaire annuel moyen de 45 000€.
Elle demande en 2026, à 58 ans, le rachat de 4 trimestres d'études ; ses revenus dépassent 48 060€ par an.
Le rachat a un second effet, souvent oublié.
D'après les coefficients de minoration de l'Agirc-Arrco, publiés en septembre 2026, il manquerait à Claire 4 trimestres : sa retraite complémentaire, calculée en points, serait réduite de 4%, définitivement.
Si sa retraite Agirc-Arrco atteint 12 000€ par an, le rachat lui évite donc aussi une perte de 480€ par an.
Le délai de récupération tombe alors à 10,7 ans (option 1) et 11,9 ans (option 2).
Avec une tranche marginale d'imposition de 30%, le coût net du rachat descend à 11 805€ (option 1) ou 17 494€ (option 2).
Les montants restent bruts, avant prélèvements sociaux et impôt sur la pension.
Quand le rachat est-il intéressant ?
Le rachat est généralement intéressant si :
- vous manquez de quelques trimestres pour le taux plein et comptez partir nettement avant 67 ans ;
- vous êtes fortement imposé : la déduction réduit le coût réel ;
- vous pouvez racheter des études à tarif réduit, avant la fin de l'année de vos 40 ans ;
- votre retraite complémentaire est élevée : la minoration évitée pèse alors autant que la décote.
Il l'est rarement si :
- votre durée d'assurance sera complète à l'âge de départ visé ;
- vous comptez partir à 67 ans, âge du taux plein automatique ;
- votre pension sera portée au minimum contributif ;
- quelques mois de travail en plus suffisent à compléter votre durée d'assurance.
Le rachat de trimestres est-il déductible des impôts ?
Oui. Selon Service-public.fr, les cotisations versées pour racheter des années d'études, des années incomplètes ou des stages sont déductibles du revenu imposable.
L'économie dépend de votre tranche marginale : selon le barème de l'impôt sur le revenu publié par Service-public.fr, vérifié le 15 avril 2026, les taux sont de 0%, 11%, 30%, 41% et 45%.
Pour un rachat de 2 à 8 trimestres, le paiement peut être échelonné sur 1 ou 3 ans ; au-delà, sur 1, 3 ou 5 ans.
Le reste des cotisations dû est majoré chaque année selon l'évolution prévue des prix.
Étaler le paiement répartit aussi la déduction sur plusieurs années de revenus.
Rachat de trimestres et carrière longue : que faut-il savoir ?
Le rachat ne permet pas de partir avant l'âge légal. Les trimestres d'études ou d'années incomplètes rachetés depuis le 13 octobre 2008 ne comptent pas pour la retraite anticipée.
Selon la page carrière longue de l'Assurance retraite, une prise en compte est possible pour les retraites prenant effet depuis le 1er septembre 2023.
Les rachats de périodes d'apprentissage, pour un contrat conclu entre le 1er juillet 1972 et le 31 décembre 2013, sont retenus comme trimestres cotisés.
Pour les autres conditions, voir la retraite anticipée et ses dispositifs.
L'âge légal et le nombre de trimestres ont changé pour plusieurs générations depuis le 1er septembre 2026 : consultez la suspension de la réforme des retraites avant le calcul de votre durée manquante.
Comment demander un rachat de trimestres ?
- Simulez le coût avec les services en ligne de votre espace personnel sur lassuranceretraite.fr, motif par motif et pour différentes périodes.
- Envoyez la demande d'évaluation à la caisse régionale (Carsat) de votre lieu de résidence, avec vos justificatifs : diplôme, contrat d'apprentissage ou de travail, bulletins de salaires.
- Votre caisse vous adresse l'« Évaluation de versement pour la retraite » : périodes rachetables, options, montant et modalités de paiement. Sans réponse sous 2 mois, la demande est réputée rejetée.
- Confirmez les périodes retenues, l'option et le mode de paiement.
- Payez les cotisations comptant avant la fin du 2e mois qui suit la notification, ou par prélèvements mensuels.
Prévoyez de terminer le paiement avant votre date de départ : la retraite prend effet au plus tôt le 1er jour du mois qui suit le paiement complet.
La demande de liquidation de votre retraite interrompt les prélèvements : la prise en compte se limite alors aux périodes déjà payées.
La retraite complémentaire fonctionne par points : les années d'études et les années incomplètes peuvent aussi faire l'objet d'un rachat de points auprès de l'Agirc-Arrco, à demander séparément.
Faire étudier votre rachat par un expert retraite
Le bon nombre de périodes à racheter, la bonne option et la bonne année dépendent de toute votre carrière : régimes, âge de départ, complémentaire, fiscalité.
Nos experts en conseil retraite étudient votre relevé de carrière et évaluent avec vous l'intérêt d'un rachat, scénario par scénario.
Pour un dirigeant, voir aussi le rachat de trimestres d'un chef d'entreprise.
Au moment du départ, ils peuvent ensuite prendre en charge la liquidation de votre retraite.
Nos experts vous reçoivent à Paris ou à Lyon dans leur cabinet, ou vous accompagnent en visio et par téléphone, en France comme à l'étranger.
Questions fréquentes

Un article de Marilyn Vilardebo
Marilyn Vilardebo, présidente fondatrice d'Origami & Co, cabinet de conseil retraite indépendant. Bureaux à Paris et à Lyon, suivi en visio ou par téléphone partout dans le monde.
Cet article a une vocation d'information générale et ne remplace pas un conseil personnalisé. Les règles et montants cités sont ceux en vigueur à la date de mise à jour.