Par Marilyn Vilardebo, présidente fondatrice d’Origami & Co · Mis à jour le 26 octobre 2026 · 9 min de lecture
La retraite progressive permet de réduire son temps de travail tout en touchant une partie de sa pension.
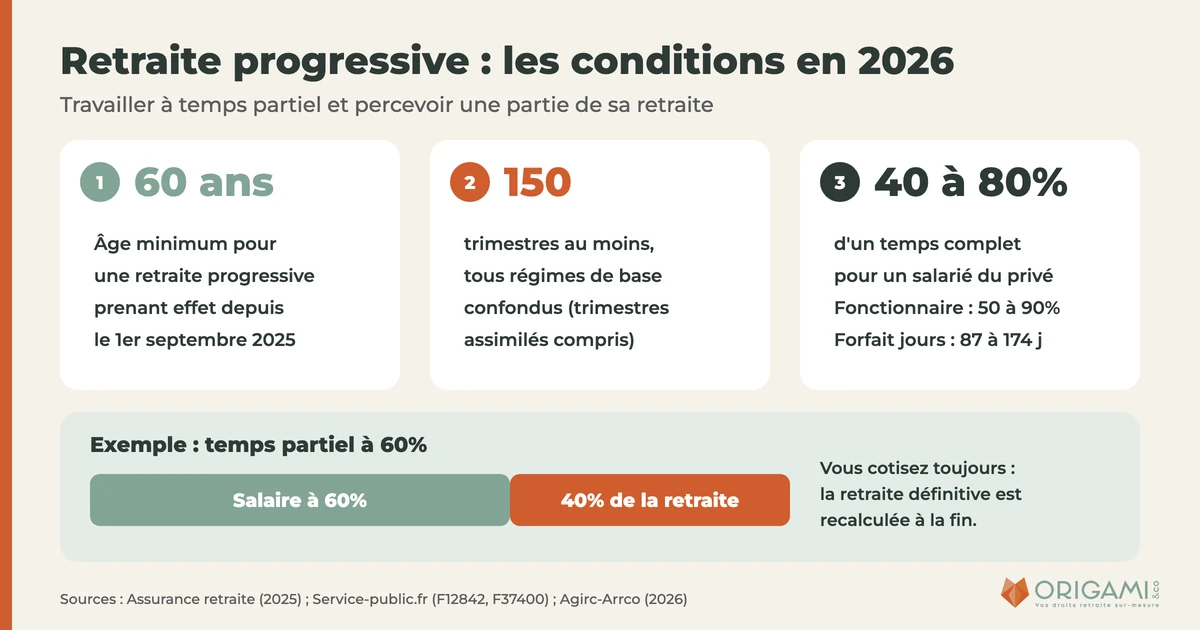
Depuis le 1er septembre 2025, elle est ouverte dès 60 ans, avec au moins 150 trimestres.
Dans le privé, votre quotité doit être de 40 à 80% d'un temps complet : à 60%, vous touchez 40% de votre retraite.
Vous continuez à cotiser, et votre retraite définitive est recalculée à la fin.
En bref
Retraite progressive : les conditions en 2026
Qu'est-ce que la retraite progressive ?
C'est un dispositif de fin de vie professionnelle : vous réduisez votre activité professionnelle et percevez, en plus de votre salaire, une fraction de vos retraites de base et complémentaires.
Rien n'est liquidé une fois pour toutes.
Vous continuez à acquérir des droits, puis vous demandez votre retraite définitive quand vous arrêtez de travailler.
Le dispositif est prévu par le Code de la sécurité sociale (articles L161-22-1-5 à L161-22-1-9).
Il se distingue du cumul emploi-retraite, qui permet de travailler après avoir pris sa retraite complète.
Le dispositif décolle : selon la Cnav, citée par Les Echos en juin 2026, près de 58 000 personnes étaient en retraite progressive au premier trimestre 2026, presque 1,8 fois plus qu'un an plus tôt.
Marilyn Vilardebo, présidente fondatrice d'Origami & Co, a été interrogée par Les Echos sur l'envol du dispositif.
Quelles sont les conditions de la retraite progressive en 2026 ?
Trois conditions cumulatives s'appliquent dans toutes les caisses : un âge minimum, un nombre de trimestres et un temps de travail réduit.
À partir de quel âge ?
Selon la Cnav, le seuil d'entrée a été abaissé de 62 à 60 ans par un décret publié le 15 juillet 2025.
La mesure vaut pour tout départ en retraite progressive à partir du 1er septembre 2025. Avant, l'entrée se faisait entre 60 et 62 ans selon la génération.
Ce seuil ne dépend donc plus de votre génération, contrairement à l'âge légal, modifié par la suspension de la réforme des retraites.
Quels trimestres comptent ?
Tous ceux de vos régimes de base : périodes cotisées, assimilées (chômage, maladie), rachetées, validées à l'étranger dans un pays lié à la France par une convention, et majorations pour enfants.
Les 150 trimestres ne sont pas le taux plein : vous pouvez entrer dans le dispositif avant de les avoir tous.
Pour les compter, voir comment fonctionnent les trimestres de retraite.
Quel temps de travail ?
Au régime général, la somme de vos activités à temps réduit doit représenter 40 à 80% de la durée légale ou conventionnelle de travail applicable.
Vous pouvez cumuler plusieurs activités à temps réduit. Un salarié au forfait jours doit travailler de 87 à 174 jours pour un forfait maximal de 218 jours.
Selon la Cnav, les dirigeants de sociétés commerciales sans contrat de travail sont exclus, sauf les mandataires sociaux : voir notre accompagnement retraite des dirigeants.
Sont aussi exclues les personnes en préretraite et celles qui utilisent une indemnité de départ pour maintenir leur salaire à temps partiel.
L'employeur peut-il refuser une retraite progressive ?
Oui, mais seulement pour un motif précis. Vous demandez votre passage à temps partiel par lettre recommandée avec accusé de réception, au moins 2 mois avant le début souhaité.
Le courrier précise le temps de travail voulu et le point de départ. La réponse arrive par lettre recommandée sous 2 mois : sans réponse écrite et motivée, la demande est acceptée.
Selon Service-public.fr, un refus doit être justifié par l'incompatibilité du temps demandé avec l'activité économique de l'entreprise.
Sa réponse doit expliquer les conséquences sur la continuité du service et, si un recrutement est nécessaire, les difficultés pour pourvoir votre poste.
Si vous êtes déjà à temps partiel avant de remplir ces conditions, vous pouvez aussi y accéder.
Pour les cadres, souvent au forfait jours, voir notre accompagnement retraite des cadres.
Comment est calculée la retraite progressive ?
Une pension provisoire est d'abord calculée sur vos droits au moment de la demande. Vous en touchez une part égale à 100% moins votre quotité de travail.
Selon l'Agirc-Arrco, cette part va de 20% à 60%, et le même taux s'applique à la base et à la complémentaire.
À l'Agirc-Arrco, le montant est égal à : part × points acquis × valeur du point. Le calcul de la base est détaillé dans comment est calculée la pension du régime de base.
Si vous n'avez pas le taux plein, l'Agirc-Arrco applique un coefficient de minoration propre au dispositif. Il est temporaire et dépend de votre âge et de votre durée d'assurance.
Exemple chiffré
Prenons une personne payée 4 000€ brut par mois à temps plein, dont la retraite provisoire totale serait de 2 000€ brut par mois. Elle passe à 60%.
Elle travaille 40% de moins pour 20% de revenu brut en moins, et elle cotise toujours sur son salaire réduit.
Ces montants sont un exemple : pour votre cas, vous pouvez simuler votre montant avec les services en ligne de votre caisse.
Peut-on cotiser sur un temps plein ?
Oui, avec l'accord écrit de votre direction : vous cotisez sur un salaire à temps plein, pour obtenir la même retraite qu'en travaillant à temps plein.
À l'Agirc-Arrco, cette surcotisation n'est possible que si les cotisations de base sont, elles aussi, calculées sur un salaire à temps plein.
Indépendants et professions libérales
Si vous exercez comme artisan ou commerçant, l'activité doit être exclusive. La part de retraite dépend de la baisse de vos revenus : une baisse de 40% donne 40% de la retraite.
La première année, la moitié est versée à titre provisionnel. Un bilan est fait chaque 1er juillet, et rien n'est versé si la baisse est inférieure à 20%.
Voir la retraite des artisans et commerçants.
Selon Info Retraite, si vous exercez en libéral, l'activité doit être exclusive et vous rapporter au moins 40% du Smic (sur les gains de N-2).
Certaines caisses complémentaires ne proposent pas le dispositif, comme celle des agents généraux d'assurance (Cavamac).
Voir notre accompagnement retraite des professions libérales.
Retraite progressive des fonctionnaires : quelles règles ?
Les conditions d'âge et de trimestres sont les mêmes, mais votre quotité doit être comprise entre 50% et 90% d'un temps complet.
Cette condition ne s'applique pas à un emploi à temps non complet. Avec plusieurs emplois à temps non complet, le total ne doit pas dépasser 90%.
Selon Service-public.fr, pour l'agent public, le temps partiel pour motif thérapeutique n'ouvre pas droit au dispositif.
Le fonctionnaire ne doit exercer aucune autre activité professionnelle. Un contractuel suit les règles du privé, avec les temps partiels de la fonction publique.
Le versement commence un mois après la décision d'attribution. Si vous reprenez à temps plein, le dispositif prend fin et vous ne pourrez plus en bénéficier.
Comment demander la retraite progressive ?
- Vérifiez vos trimestres dans votre relevé de carrière : il en faut 150.
- Obtenez votre temps partiel par lettre recommandée, au moins 2 mois avant.
- Faites remplir l'attestation employeur « Retraite progressive », à joindre au dossier.
- Déposez une demande unique avec les services en ligne d'Info Retraite (« Demander ma retraite progressive »), au plus tôt 5 mois avant le départ souhaité.
Elle vaut pour tous vos régimes de base et complémentaires. Vous pouvez enregistrer le formulaire 90 jours et y revenir.
Sans accès à internet, le formulaire papier, téléchargeable sur lassuranceretraite.fr, s'envoie à l'une de vos caisses.
Avant ces démarches, vous pouvez simuler le montant avec « Mon estimation retraite », parmi les services de votre espace personnel.
Que se passe-t-il pendant et après la retraite progressive ?
Selon la page de la Cnav sur le dispositif, votre caisse vous envoie régulièrement un questionnaire pour mettre à jour vos informations : sans réponse dans les délais, le paiement est suspendu.
Tout changement de quotité entraîne une révision du montant.
Comment passer à la retraite définitive ?
À l'arrêt de votre activité, le passage n'est pas automatique : il faut une seconde demande.
L'Agirc-Arrco conseille de la faire 6 mois à l'avance pour éviter une rupture de ressources.
Votre retraite complète est alors recalculée avec les droits acquis pendant cette période.
Elle ne peut pas être inférieure au montant provisoire calculé au départ.
Pour préparer ce dossier, voir comment préparer son dossier de retraite. Si vous travaillez encore ensuite, les règles du cumul emploi-retraite s'appliquent.
Quels sont les pièges de la retraite progressive ?
- La baisse de salaire : la part de retraite ne la compense qu'en partie, comme le montre l'exemple.
- La minoration Agirc-Arrco : sans le taux plein, la part complémentaire est minorée pendant toute la période.
- Le retour à temps plein : il met fin au dispositif pour de bon.
- La double demande : une pour entrer dans le dispositif, une seconde pour la retraite définitive.
- La surcotisation : elle n'est possible qu'avec un accord écrit.
- Les délais des caisses : interrogée par Les Echos en juin 2026, Marilyn Vilardebo signalait certains dossiers avec un an de délai de traitement, et des erreurs possibles.
Être accompagné pour sa retraite progressive
Le bon moment pour vous lancer dépend de votre carrière, de vos projets de vie, d'une éventuelle minoration et de l'écart de salaire à financer.
Notre conseil retraite vérifie vos droits auprès de chaque caisse, calcule vos pensions et compare les scénarios, dont la retraite progressive, avant que vous ne vous engagiez.
Nos experts vous reçoivent à Paris ou à Lyon dans leur cabinet, ou vous accompagnent en visio et par téléphone, en France comme à l'étranger.
Questions fréquentes

Un article de Marilyn Vilardebo
Marilyn Vilardebo, présidente fondatrice d'Origami & Co, cabinet de conseil retraite indépendant. Bureaux à Paris et à Lyon, suivi en visio ou par téléphone partout dans le monde.
Cet article a une vocation d'information générale et ne remplace pas un conseil personnalisé. Les règles citées sont celles en vigueur à la date de mise à jour.