Par Marilyn Vilardebo, présidente fondatrice d’Origami & Co · Mis à jour le 26 octobre 2026 · 9 min de lecture
Le cumul emploi-retraite permet de toucher sa retraite tout en reprenant une activité professionnelle. Tout dépend du jour où débute votre première pension de base.
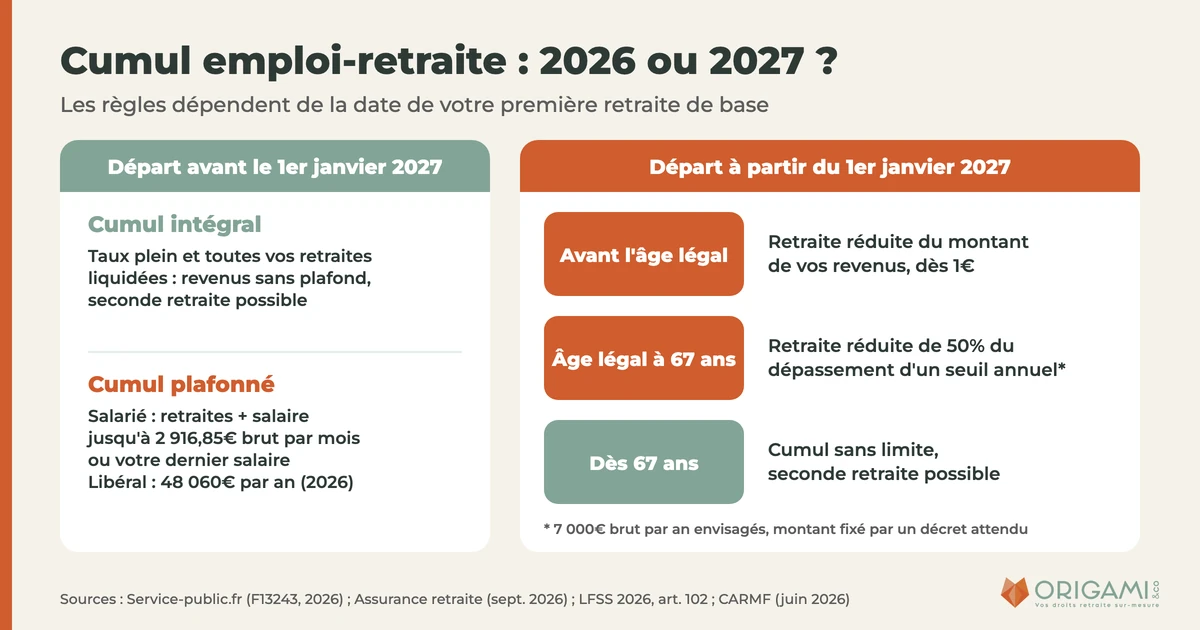
Si elle prend effet avant le 1er janvier 2027, vos revenus sont libres si vous partez sans décote.
Sinon, ils sont plafonnés (2 916,85€ brut par mois, pensions comprises, pour un salarié en 2026).
Ensuite, trois tranches s'appliquent.
Avant l'âge minimum, la pension baisse du montant de vos gains. Jusqu'à 67 ans, elle baisse de moitié au-delà d'un seuil annuel ; après, elle est intégralement maintenue.
En bref
Cumul emploi-retraite : les règles en 2026 et 2027
Peut-on travailler à la retraite ?
Oui : c'est le cumul emploi-retraite, c'est-à-dire la reprise ou la poursuite d'un travail, salarié ou non, par une personne qui touche déjà sa retraite.
Il faut en principe cesser son activité professionnelle pour obtenir sa retraite, puis reprendre un poste, chez un nouvel employeur ou, sous conditions, chez le même.
Ce dispositif sert à compléter ses ressources, à transmettre un savoir-faire ou à garder une clientèle. Il est très fréquent chez les dirigeants, les médecins et les libéraux.
À ne pas confondre avec la retraite progressive, qui permet de travailler à temps partiel avant de partir en touchant une fraction de sa pension.
Quelles règles s'appliquent selon votre date de départ ?
Le critère est le jour où votre première pension de base prend effet.
La loi de financement de la Sécurité sociale pour 2026, article 102 vise les assurés qui en ont la jouissance à compter du 1er janvier 2027.
Selon l'Assurance retraite, une personne partie avant le 1er janvier 2027 n'est pas concernée par la réforme.
Au régime général, la retraite prend effet le premier jour d'un mois. Ce choix se prépare des mois à l'avance : voir comment préparer son dossier de retraite.
Cumul emploi-retraite en 2026 : intégral ou plafonné ?
Pour un départ avant 2027, deux formes existent : le cumul libéralisé et le cumul limité.
Les conditions pour des revenus libres
Selon Service-public.fr, vous gardez toute votre pension de base, quel que soit le montant de vos revenus, à deux conditions :
- avoir liquidé toutes les retraites de base et complémentaires, françaises et étrangères, auxquelles vous avez droit ;
- être au taux plein, donc sans décote : dès l'âge minimum avec le nombre de trimestres exigé, ou à 67 ans quel que soit ce nombre.
Vous pouvez alors reprendre une activité dès le lendemain, quel que soit votre revenu.
Certaines activités échappent à cette règle, même sans ces deux conditions : création artistique, consultations occasionnelles, jurys de concours, vacations en établissement de santé, assistant maternel.
Le seuil des salariés
Sinon, ou si une caisse n'a pas été sollicitée, la reprise reste possible : c'est le cumul plafonné, qui encadre votre revenu d'activité.
Pensions de base et complémentaires plus salaire ne doivent pas dépasser le plus favorable de ces deux seuils :
- 160% du Smic, soit 2 916,85€ brut par mois en 2026 ;
- le dernier salaire mensuel brut, moyenne des 3 derniers mois travaillés.
Le premier seuil suit le Smic, revalorisé chaque année.
Au-delà, la pension de base est réduite du dépassement. Son paiement est suspendu si ce dépassement est plus élevé qu'elle.
Côté complémentaire, selon l'Agirc-Arrco, le seuil est le plus haut de trois : 160% du Smic, dernier salaire revalorisé, salaire moyen des dix dernières années.
Au-delà, le paiement est suspendu.
Indépendants et professions libérales
Un artisan ou un commerçant en cumul plafonné ne doit pas dépasser, en revenu professionnel, la moitié du plafond annuel de la Sécurité sociale.
Selon la circulaire de la Cnav du 5 janvier 2026, cela fait 24 030€ pour l'année 2026, et 48 060€ en zone de revitalisation rurale ou en quartier prioritaire.
Pour les libéraux affiliés à la CNAVPL, le seuil est de 48 060€ par an en 2026, selon la fiche Service-public.fr sur la micro-entreprise à la retraite.
Chaque section applique ensuite ses modalités. Consultez nos guides sur le cumul retraite CARMF et le cumul emploi-retraite des avocats pour les particularités de ces caisses.
Découvrez notre accompagnement pour la retraite des artisans et commerçants.
Quelles sont les nouvelles règles du cumul emploi-retraite en 2027 ?
Pour les nouveaux retraités de 2027, le dispositif change : la distinction entre les deux formes disparaît au profit de trois tranches, selon la page de Service-public.fr sur la réforme de 2027.
Un seuil encore attendu
Le seuil de 7 000€ bruts par an n'est pas officiel : la loi renvoie à un texte réglementaire. L'Assurance retraite annonce sa parution dans les semaines à venir.
Ce texte précisera aussi la récupération des sommes versées en trop. Les revenus de remplacement, comme les indemnités journalières de maladie, entrent dans le calcul.
Vous toucherez d'abord toute votre pension ; le trop-perçu sera repris après la déclaration de vos gains, selon la Cnav.
Un simulateur doit ouvrir au 1er trimestre 2027 sur le site de la Cnav. Ce simulateur estimera l'écrêtement à partir d'un revenu prévisionnel.
L'âge légal retenu
Depuis la suspension de la réforme de 2023, il va de 62 ans et 9 mois (nés en 1963, 1964 et au 1er trimestre 1965) à 64 ans (nés à partir de 1969), selon le tableau de la Cnav.
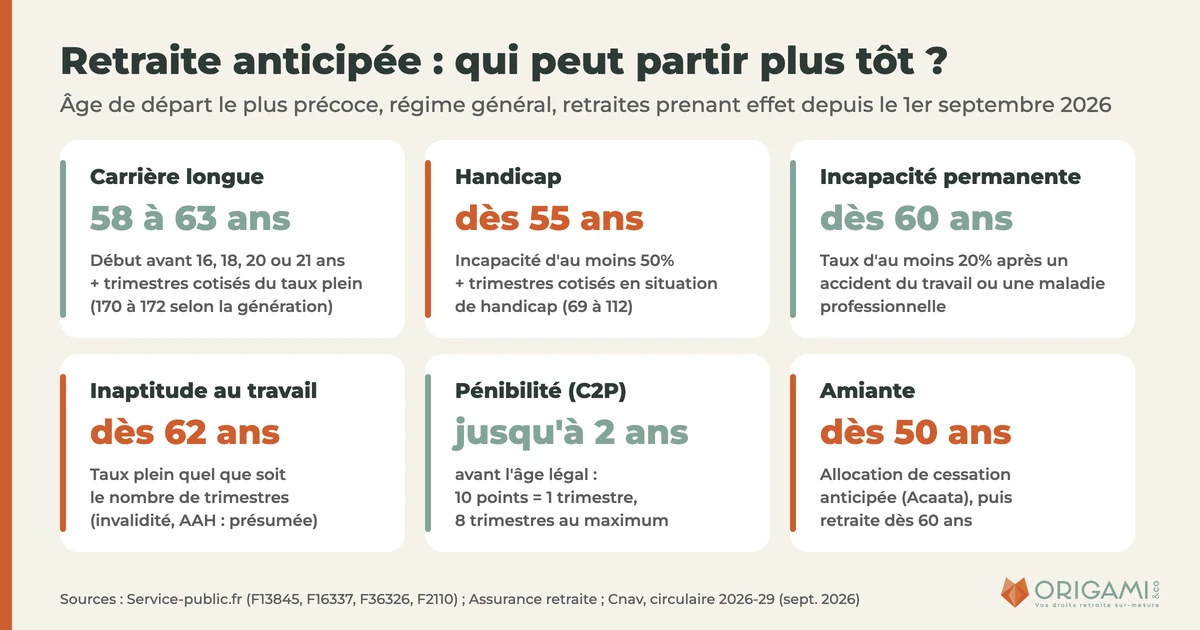
Le détail par génération est dans ce que change la suspension de la réforme des retraites. Un départ anticipé relève du premier cas : voir la retraite anticipée.
Les statuts concernés
La loi abroge les plafonds propres aux artisans, commerçants, libéraux et avocats : pour une liquidation à partir de 2027, le même critère s'applique à eux.
Les gains tirés d'activités d'intérêt général ou concourant à des services publics pourront être exclus de la réduction, dans des conditions à préciser par voie réglementaire.
Selon la Cnav, ne devraient pas être concernés : militaires, mines, marins, artistes du ballet de l'Opéra de Paris, invalides de la fonction publique.
Les assistants maternels, les artistes auteurs, les médecins et infirmiers vacataires devraient aussi y échapper. La liste définitive figurera dans le texte d'application.
Exemple chiffré : un départ en 2026 ou en 2027
Prenons une consultante salariée partie sans décote, qui gagne 18 000€ brut par an avant ses 67 ans.
Dès 67 ans, la réduction cesse et l'activité ouvre des droits à une deuxième pension. La Cnav applique la même méthode : 10 000€ de gains donnent une baisse de 1 500€ par an.
Le montant définitif dépendra du seuil retenu et de vos revenus de remplacement.
Le cumul emploi-retraite ouvre-t-il de nouveaux droits ?
En 2026, seul le cumul libéralisé permet de cotiser pour une deuxième pension, au titre d'un travail exercé depuis le 1er janvier 2023.
La formule limitée n'ouvre rien : vous cotisez à fonds perdus.
Ce supplément de base est calculé sans décote ni majoration pour enfants.
Selon Service-public.fr, il ne peut pas dépasser 2 403€ bruts par an en 2026 et ne s'obtient qu'une fois par caisse.
À l'Agirc-Arrco, les points sont attribués sans délai, jusqu'à un plafond annuel de la Sécurité sociale.
Une fois la deuxième pension versée, une nouvelle activité ne rapporte plus de droits.
Pour un médecin, le guide du cumul de la CARMF estime que 80 000€ de bénéfices donnent environ 374€ bruts de pension de base par an : il faut environ 6 ans pour atteindre le maximum.
Selon la CARMF, les cotisations aux régimes complémentaire et ASV restent sans contrepartie : aucune nouvelle retraite n'y est acquise.
Pour une liquidation à partir de 2027, seules les périodes travaillées après 67 ans ouvriront une deuxième pension, selon la Cnav.
Peut-on reprendre un emploi chez son dernier employeur ?
Oui, mais en 2026 tout dépend de votre situation. Avec des revenus limités, il faut attendre 6 mois après la liquidation ; sinon, la pension de base est suspendue.
Avec des revenus libres, la reprise est immédiate.
Mais si votre départ remonte au 1er novembre 2023 ou après, revenir chez le même employeur avant 6 mois ne crée aucun droit.
Pour une liquidation à partir du 1er janvier 2027, la Cnav annonce la suppression de ce délai de carence de 6 mois.
Quelles démarches pour cumuler emploi et retraite ?
- Demandez toutes vos pensions de base et complémentaires pour cumuler sans limite : une seule demande en ligne sur Info Retraite suffit.
- Déclarez votre reprise d'activité par écrit à votre Carsat dans le mois qui suit : nom et adresse de l'entreprise, jour de début.
- Joignez les pièces demandées : attestation sur l'honneur listant vos caisses si vous remplissez les deux conditions ; sinon revenus d'activité, 3 derniers bulletins de salaire et caisses.
- Signalez tout changement de salaire si vos gains sont limités : le nouveau montant s'applique au premier jour du mois concerné.
- Demandez votre deuxième pension à l'arrêt : le service « Demander ma retraite après un cumul emploi-retraite » d'Info Retraite ouvre 2 mois avant.
Médecins, libéraux, dirigeants : une reprise d'activité à préparer
Chez les libéraux, cumuler emploi et retraite est très courant : remplacements, activité réduite, expertise.
Chaque section de la CNAVPL a ses seuils, ses régimes complémentaires et ses exceptions.
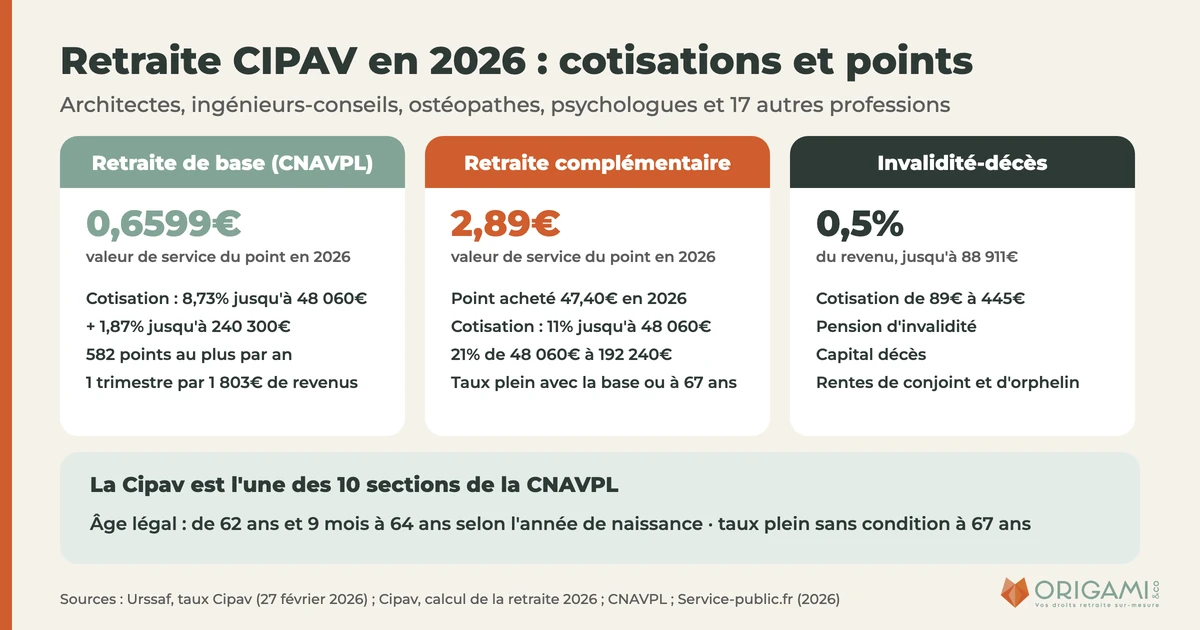
Consultez les règles du cumul retraite Cipav et du cumul retraite CAVOM.
Pour un médecin, seuil, zone d'exercice et cotisations CARMF se vérifient avant de fixer la liquidation de sa retraite : voir notre accompagnement retraite des médecins.
Pour les autres libéraux, voir l'accompagnement retraite des professions libérales. Pour la CAVAMAC, voir le cumul des agents d'assurance.
Pour un gérant ou un président de société, statut et rémunération changent la donne : voir le cumul emploi-retraite du chef d'entreprise.
Faut-il partir avant 2027 pour garder les règles actuelles ?
Cela dépend de votre génération, de vos trimestres et des gains visés. Sans décote avant 67 ans et avec une activité bien payée, partir en 2026 peut préserver des gains libres.
À l'inverse, partir plus tôt avec une décote réduit votre pension pour toujours. Il faut comparer les scénarios, chiffres à l'appui.
Notre expertise liquidation retraite calcule le jour de départ le plus favorable et prépare la demande auprès de chaque caisse.
Se faire accompagner par un expert
Les conditions varient en fonction de votre statut, de vos caisses et du jour de la liquidation.
Une erreur de calendrier ou une pension oubliée peut faire perdre des gains libres.
Exemple : Jean, 61 ans, profession libérale, voulait exercer sans contrainte de gains.
L'audit a retrouvé 5 trimestres et 180€ net par mois, et calculé le jour de sa liquidation sans décote.
Ce cas, traité en 2023, est présenté sur notre page conseil retraite.
Origami & Co a été cité par Les Echos sur le cumul emploi-retraite 2027 dès décembre 2025.
Nos consultants vérifient votre carrière, chiffrent vos scénarios et préparent vos démarches.
Nos experts vous reçoivent à Paris ou à Lyon dans leur cabinet, ou vous accompagnent en visio et par téléphone, en France comme à l'étranger.
Questions fréquentes

Un article de Marilyn Vilardebo
Marilyn Vilardebo, présidente fondatrice d'Origami & Co, cabinet de conseil retraite indépendant. Bureaux à Paris et à Lyon, suivi en visio ou par téléphone partout dans le monde.
Cet article a une vocation d'information générale et ne remplace pas un conseil personnalisé.