Oui, un retraité peut être auto-entrepreneur et continuer à toucher sa retraite. Tout dépend de la façon dont il a pris sa retraite.
Parti au taux plein avec toutes ses retraites, il encaisse ses revenus sans limite.
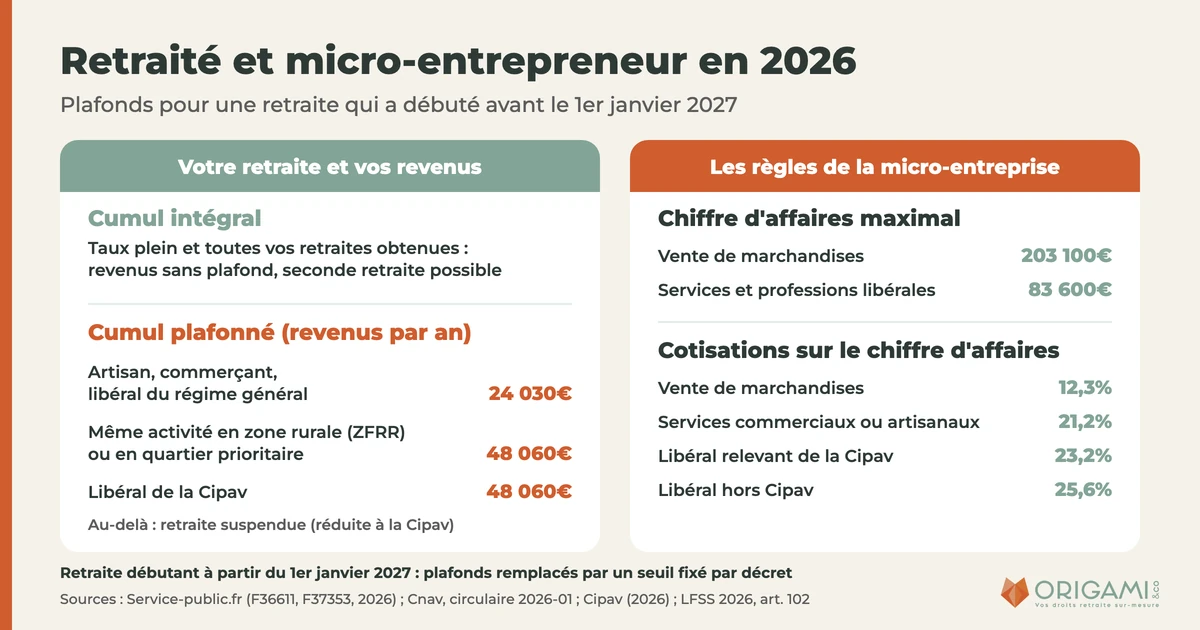
Sinon, ses revenus d’indépendant sont plafonnés en 2026 à 24 030€ par an, ou 48 060€ pour un libéral de la CNAVPL.
Une retraite qui débute à partir du 1er janvier 2027 suit de nouvelles règles, communes à presque tous les statuts.
En bref
Un retraité peut créer une micro-entreprise ; ses gains sont libres s’il a obtenu toutes ses retraites au taux plein (Service-public.fr, 2026).
Sinon, ses revenus d’indépendant sont plafonnés à 24 030€ par an, ou 48 060€ en zone rurale, en quartier prioritaire ou pour un libéral de la CNAVPL (Cnav, Service-public.fr, 2026).
Le chiffre d’affaires de la micro-entreprise reste limité à 203 100€ pour la vente et à 83 600€ pour les services et le libéral (Service-public.fr, 2026).
Les cotisations vont de 12,3% à 25,6% du chiffre d’affaires ; elles n’ouvrent une seconde retraite qu’en cumul intégral (Service-public.fr, Urssaf, 2026).
La qualité de retraité ne donne pas droit à l’ACRE : seuls d’autres critères, comme une implantation en zone prioritaire, l’ouvrent (Service-public.fr, juillet 2026).
Pour une retraite qui débute à partir du 1er janvier 2027, les plafonds propres aux indépendants disparaissent au profit d’un seuil fixé par décret (LFSS 2026, art. 102).
Peut-on être retraité et auto-entrepreneur ?
Oui. L’Urssaf le dit en une phrase : « un retraité peut exercer une activité d’auto-entrepreneur ».
Auto-entrepreneur et micro-entrepreneur désignent le même statut : la micro-entreprise, avec ses deux volets, le régime micro-social pour les cotisations et le régime micro-fiscal pour l’impôt.
Ce statut convient bien à une activité de retraité : conseil, formation, petits travaux, vente en ligne, cours particuliers.
Les règles générales, pour un salarié comme pour un indépendant, sont dans notre guide du cumul emploi-retraite. Cet article traite le cas de la micro-entreprise.
Les conditions côté retraite
Selon la fiche Service-public.fr sur le cumul des statuts de retraité et de micro-entrepreneur, il faut avoir liquidé tous ses droits acquis pour la retraite.
Il faut aussi avoir cessé tout lien professionnel avec son ancien employeur.
L’âge légal de départ va aujourd’hui de 62 ans et 9 mois à 64 ans selon votre année de naissance, depuis la suspension de la réforme des retraites.
Les conditions côté micro-entreprise
L’activité peut être commerciale, artisanale ou libérale.
Une activité libérale n’entre dans le régime micro-social que si elle relève de la Cipav ou de la Sécurité sociale des indépendants.
Les professions médicales, juridiques et judiciaires et les experts-comptables en sont donc exclus.
Les activités soumises à la TVA immobilière (agent immobilier, marchand de biens) et les activités agricoles rattachées à la MSA sont aussi exclues.
Votre santé reste couverte par votre régime actuel : selon l’Urssaf, un retraité garde son régime d’assurance maladie.
Cumul retraite et auto-entrepreneur : intégral ou plafonné ?
Pour une retraite qui a débuté avant le 1er janvier 2027, il existe deux formes de cumul, selon vos conditions de départ.
Le cumul intégral, ou cumul emploi-retraite libéralisé
Vous gardez toute votre pension de retraite, quel que soit votre chiffre d’affaires, si vous remplissez trois conditions (Service-public.fr, 2026) :
- avoir atteint l’âge légal de départ à la retraite ;
- justifier d’une carrière complète, ou avoir atteint l’âge du taux plein (67 ans) ;
- avoir liquidé toutes vos pensions de base et complémentaires, françaises, étrangères et des organisations internationales.
Une seule caisse oubliée suffit à vous faire basculer dans le cumul plafonné. C’est le point qui se vérifie avant la liquidation, caisse par caisse.
Le cumul plafonné : 24 030€ ou 48 060€ par an en 2026
Sans ces trois conditions, par exemple si vous êtes parti avec une décote, le cumul reste possible, mais vos revenus d’activité indépendante sont plafonnés.
Selon la circulaire de la Cnav du 5 janvier 2026, une retraite de base se cumule avec des revenus non salariés tant qu’ils restent sous la moitié du plafond annuel de la Sécurité sociale.
Pour une micro-entreprise, faites confirmer par votre caisse le revenu retenu à partir du chiffre d’affaires déclaré : c’est lui qui se compare au plafond.
Dès que vos revenus baissent ou que vous cessez l’activité, prévenez votre caisse pour que votre retraite soit à nouveau versée.
Quels plafonds de chiffre d’affaires pour la micro-entreprise en 2026 ?
Le statut lui-même a ses limites, qui s’ajoutent à celles de la retraite. Elles figurent sur la fiche Service-public.fr du régime micro-social.
Le régime n’est perdu que si le seuil est dépassé deux années de suite. La première année, il se calcule au prorata du nombre de jours d’activité.
En cumul plafonné, c’est donc la limite de la retraite, 24 030€ ou 48 060€ de revenus, qui compte bien avant le seuil de la micro-entreprise.
Quelles cotisations paie un retraité micro-entrepreneur ?
Un retraité paie les mêmes cotisations que tout micro-entrepreneur : un pourcentage du chiffre d’affaires réellement encaissé, sans réduction liée à l’âge.
Si le chiffre d’affaires est nul, rien n’est dû. Le taux couvre la maladie, les allocations familiales, la CSG-CRDS, l’invalidité-décès et la retraite de base et complémentaire.
La contribution à la formation professionnelle s’y ajoute. Le chiffre d’affaires est aussi soumis à l’impôt selon le régime micro-fiscal.
Le fonctionnement de ces cotisations pendant la vie active est détaillé dans notre article sur le régime des micro-entrepreneurs.
Ces cotisations ouvrent-elles de nouveaux droits à la retraite ?
En cumul intégral, oui. Depuis le 1er janvier 2023, l’activité permet de cotiser pour une seconde retraite, mais jamais pour une troisième (Service-public.fr, 2026).
Au régime général, l’Assurance retraite limite cette nouvelle retraite à 5% du plafond annuel de la Sécurité sociale, soit 2 403€ brut par an en 2026.
À la Cipav, la seconde retraite de base et la seconde complémentaire sont plafonnées chacune à 5% de ce plafond, soit 4 806€ par an au maximum en 2026.
En cumul plafonné, non : vous cotisez sans acquérir de droits. La seconde retraite ne s’obtient pas automatiquement : il faut la demander à l’arrêt de l’activité.
Un retraité a-t-il droit à l’ACRE ?
Pas en tant que retraité.
Selon la fiche Service-public.fr sur l’ACRE, l’aide vise des situations précises : demandeurs d’emploi, bénéficiaires du RSA, jeunes de 18 à 25 ans, par exemple.
Deux critères ne dépendent pas de l’âge : créer son entreprise dans un quartier prioritaire de la politique de la ville, ou dans une commune en zone France ruralités revitalisation.
Dans ces deux cas, un retraité peut y prétendre, s’il n’a pas eu l’ACRE au cours des 3 années précédentes.
Les cotisations baissent alors de 25% jusqu’à la fin du 3e trimestre civil qui suit le début d’activité.
La demande n’est pas automatique : elle se fait auprès de l’Urssaf juste après la création, avec le justificatif d’adresse de l’entreprise.
Que change la réforme du cumul pour une retraite qui débute en 2027 ?
L’article 102 de la loi de financement de la Sécurité sociale pour 2026 réforme le cumul pour les assurés dont la première retraite de base débute à partir du 1er janvier 2027.
Il abroge les règles propres aux artisans et commerçants, aux professions libérales et aux avocats. Le micro-entrepreneur suit alors les mêmes règles qu’un salarié.
Le seuil n’est pas encore officiel : selon l’Assurance retraite, les décrets doivent paraître dans les semaines à venir. Un simulateur est annoncé pour le 1er trimestre 2027.
Si votre retraite a débuté avant le 1er janvier 2027, les règles de 2026 continuent de s’appliquer, même si vous créez votre micro-entreprise plus tard.
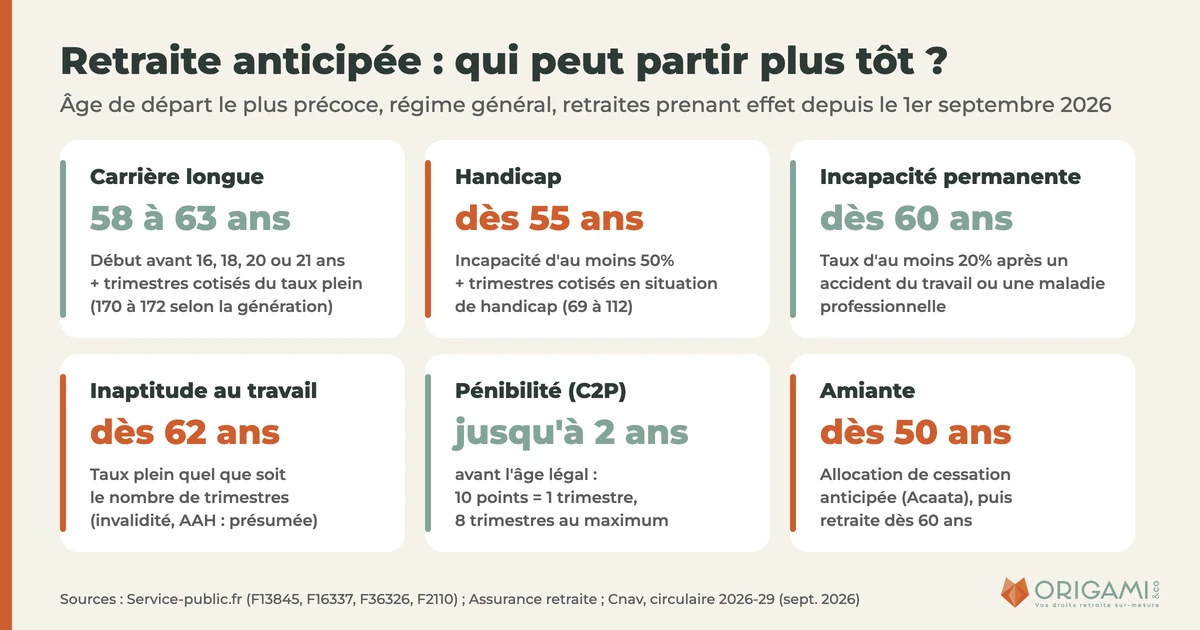
Un départ avant l’âge légal relève du premier cas : voir la retraite anticipée pour carrière longue.
Exemple chiffré : un retraité consultant en micro-entreprise
Michel, 64 ans, ancien cadre salarié, ouvre une micro-entreprise de conseil, activité libérale non réglementée hors Cipav. Il encaisse 30 000€ de chiffre d’affaires sur l’année.
Ses cotisations sont de 30 000€ × 25,6% = 7 680€. Son chiffre d’affaires reste sous le seuil de 83 600€ de la micro-entreprise.
Dans le deuxième cas, Michel doit faire confirmer par sa caisse le revenu retenu à partir de ses 30 000€ de chiffre d’affaires, pour savoir s’il reste sous 24 030€.
Dans le troisième cas, l’Assurance retraite donne cet exemple : avec un seuil de 7 000€ et 10 000€ de revenus, la retraite baisse de 1 500€ par an.
La date de départ change tout : les mêmes 30 000€ de chiffre d’affaires laissent la retraite intacte, la suspendent ou la réduisent.
Quelles démarches pour cumuler retraite et micro-entreprise ?
- Demandez toutes vos retraites de base et complémentaires, en une seule demande en ligne sur Info Retraite : c’est la condition du cumul intégral. Voir comment préparer son dossier de retraite.
- Créez votre micro-entreprise sur le guichet unique des formalités des entreprises : votre caisse de retraite est attribuée selon votre code d’activité (APE).
- Déclarez la reprise d’activité par écrit à votre caisse régionale (Carsat, CGSS ou CSS) dans le mois qui suit le début de l’activité.
- Joignez les informations demandées : nom et adresse de l’entreprise, date de début, montant et nature des revenus, régimes d’affiliation, justificatifs de revenus, organismes qui vous versent une retraite.
- Déclarez votre chiffre d’affaires encaissé à l’Urssaf à chaque échéance, et signalez à votre caisse toute variation de revenus si vous êtes en cumul plafonné.
- Demandez votre seconde retraite à l’arrêt de l’activité si vous étiez en cumul intégral : elle n’est pas versée d’office.
Si votre retraite de base est versée par une autre caisse, la Cipav par exemple, prévenez-la aussi de votre activité.
Artisans, commerçants, libéraux : les règles de chaque caisse
Artisans et commerçants
La retraite de base et la complémentaire des indépendants (RCI) sont gérées par l’Assurance retraite. Selon l’Assurance retraite, la complémentaire suit les règles de la base.
En cumul plafonné, elle est versée tant que le plafond de 24 030€ n’est pas dépassé ; sinon, elle est suspendue pendant la même durée que la retraite de base.
Pour préparer votre départ d’artisan ou de commerçant, voir notre accompagnement retraite des artisans et commerçants.
Professions libérales de la Cipav
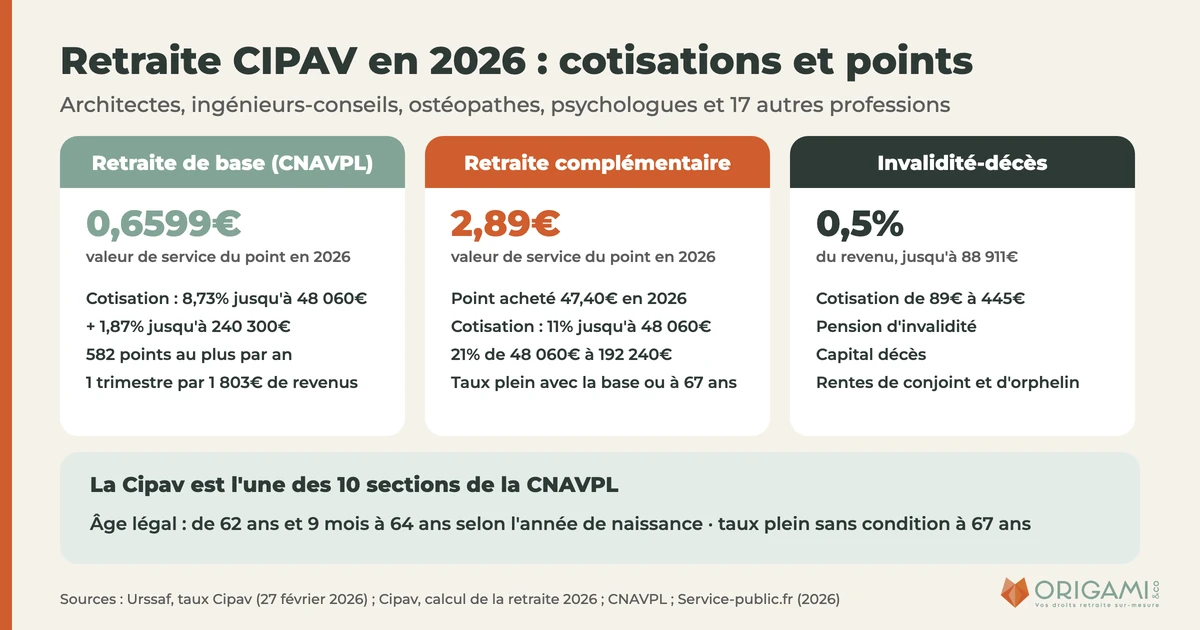
Architectes, ingénieurs conseils, ostéopathes, psychologues, moniteurs de ski ou guides-conférenciers : ces professions, même réglementées, relèvent de la Cipav et peuvent exercer en micro-entreprise.
Selon la fiche pratique 2026 de la Cipav sur le cumul emploi-retraite, le cumul partiel est limité à 48 060€ de revenus d’activité en 2026.
Au-delà, la pension est réduite à hauteur du dépassement. À 67 ans, le cumul partiel devient automatiquement intégral.
Le fonctionnement de la caisse est détaillé dans notre article sur la retraite des professions libérales à la Cipav.
Professions libérales réglementées hors Cipav
Un médecin, un avocat, un notaire ou un expert-comptable ne peut pas cotiser au régime micro-social : il reste affilié à sa propre caisse, qui applique ses règles de cumul.
Notre accompagnement retraite des professions libérales étudie ces situations caisse par caisse.
Préparer sa retraite avant de créer sa micro-entreprise
Le cumul se joue au moment de la liquidation, pas à la création de l’entreprise.
Une caisse oubliée, une retraite étrangère non demandée ou un départ avec décote font perdre le cumul intégral.
Le choix de la date de départ pèse aussi : avant ou après le 1er janvier 2027, avec ou sans décote, les mêmes revenus n’ont pas le même effet sur votre retraite.
Notre expertise liquidation retraite vérifie que toutes vos retraites sont demandées et calcule la date la plus favorable.
Nos consultants vérifient d’abord votre carrière et vos droits, puis chiffrent vos scénarios de cumul selon votre activité.
Nos experts vous reçoivent à Paris ou à Lyon dans leur cabinet, ou vous accompagnent en visio et par téléphone, en France comme à l’étranger.
Questions fréquentes
Cet article a une vocation d’information générale et ne remplace pas un conseil personnalisé.
Les montants cités sont ceux de 2026 ; les règles applicables aux retraites qui débutent à partir de 2027 restent à préciser par décret.

Un article de Marilyn Vilardebo
Marilyn Vilardebo, présidente fondatrice d'Origami & Co, cabinet de conseil retraite indépendant. Bureaux à Paris et à Lyon, suivi en visio ou par téléphone partout dans le monde.
Cet article a une vocation d’information générale et ne remplace pas un conseil personnalisé. Les règles et montants cités sont ceux en vigueur à la date de mise à jour.