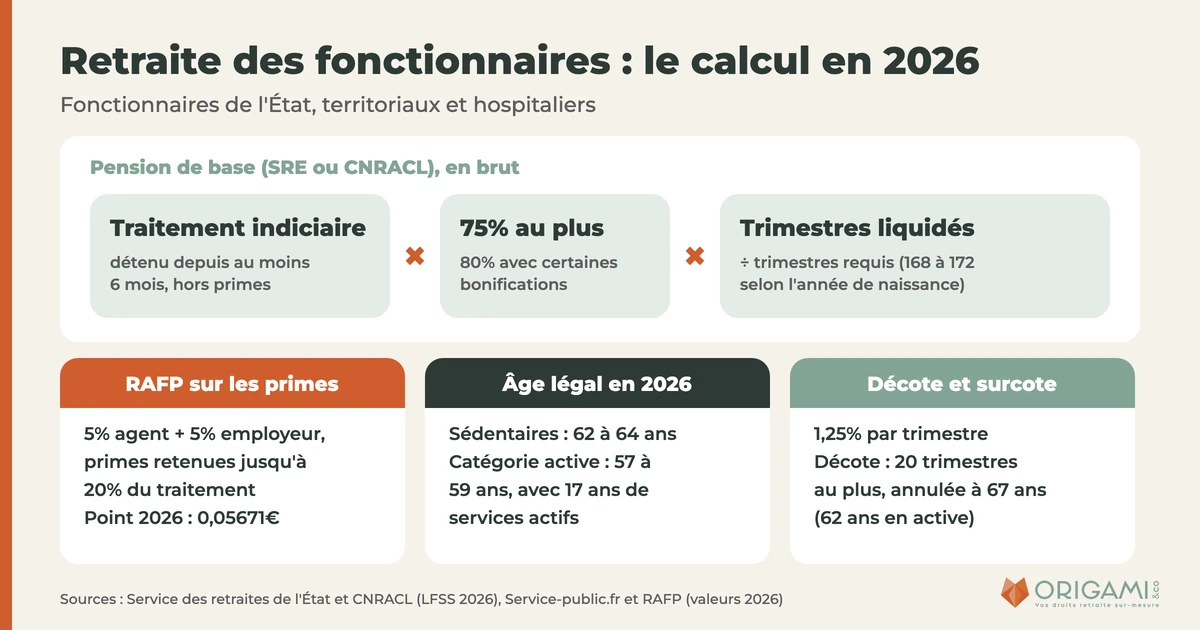
La retraite d’un fonctionnaire titulaire est égale au plus à 75% de son traitement indiciaire brut, celui qu’il détient depuis au moins 6 mois au moment du départ.
Ses primes n’entrent pas dans ce calcul : elles alimentent une retraite additionnelle par points, la RAFP, dans la limite de 20% du traitement.
Voici comment se calcule la pension, à quel âge partir après la suspension de la réforme, et ce qui change quand la carrière a aussi traversé le secteur privé.
En bref
La pension de base vaut au plus 75% du traitement indiciaire détenu depuis 6 mois, au prorata des trimestres liquidés (Service des retraites de l’État, 2026).
Pour les pensions prenant effet depuis le 1er septembre 2026, l’âge légal des sédentaires nés à partir de 1963 va de 62 ans et 9 mois à 64 ans (SRE, LFSS 2026).
En catégorie active, avec 17 ans de services actifs, le départ est possible de 57 à 59 ans (SRE, 2026).
La décote est de 1,25% par trimestre manquant, au plus 20 trimestres ; elle disparaît à 67 ans, ou à 62 ans en catégorie active (SRE, 2026).
La RAFP convertit les cotisations sur les primes en points : un point se verse 0,05671€ par an en 2026 (RAFP, janvier 2026).
Au décès du fonctionnaire, le conjoint marié reçoit 50% de sa pension, sans condition d’âge ni de ressources (SRE, 2026).
Quel est le régime de retraite des fonctionnaires ?
Deux caisses versent la retraite de base des fonctionnaires titulaires et stagiaires, selon la fonction publique d’exercice :
La pension de base tient lieu à la fois de retraite de base et de complémentaire : il n’y a pas d’Agirc-Arrco pour un fonctionnaire titulaire.
Notre article sur les différents régimes de retraite en France situe ces caisses parmi celles des autres statuts.
Un régime spécial ?
Le régime des fonctionnaires est classé parmi les régimes spéciaux de sécurité sociale, avec ses propres règles de calcul.
Il n’a pas été fermé par la réforme de 2023 : tout fonctionnaire recruté aujourd’hui y cotise, ce qui le distingue des régimes spéciaux d’entreprise.
La condition des 2 ans de services
Pour toucher une pension de la CNRACL ou du SRE, il faut au moins 2 ans de services effectifs civils et militaires, hors bonifications.
Pour un fonctionnaire radié des cadres avant le 1er janvier 2011, la condition était de 15 ans, selon la page de la CNRACL sur le droit à pension.
En dessous de ce seuil, les cotisations sont reversées à l’Assurance retraite et à l’Ircantec, qui versent alors la retraite de ces années.
Cette démarche n’est pas automatique : lisez notre article sur les fonctionnaires sans droit à pension avant de demander votre retraite.
Comment est calculée la retraite d’un fonctionnaire ?
La retraite de base d’un fonctionnaire se calcule avec une formule unique :
Pension = traitement indiciaire brut × (trimestres liquidés / trimestres requis) × 75%
Le montant obtenu est ensuite minoré d’une décote ou majoré d’une surcote, et parfois de la majoration pour enfants. Il ne peut pas descendre sous le minimum garanti.
Cette formule est celle de la page du Service des retraites de l’État sur le calcul de la retraite.
Le traitement indiciaire des 6 derniers mois
Le traitement retenu est celui du dernier emploi, grade, classe et échelon effectivement détenus depuis au moins 6 mois à la fin des services.
Sauf exceptions, une promotion obtenue moins de 6 mois avant le départ n’est donc pas retenue : c’est l’échelon précédent qui sert au calcul.
Les primes, elles, sont exclues de la retraite de base. La nouvelle bonification indiciaire (NBI) ouvre droit à un supplément de pension.
Une fiche de service-public.fr sur les primes des agents publics le rappelle avec un exemple chiffré.
Les trimestres liquidés et le taux maximal
Les trimestres liquidés sont vos services civils et militaires, plus vos bonifications. Le temps partiel compte au prorata, sauf surcotisation.
Le taux de 75% est un taux maximal : il exige le nombre de trimestres requis dans la seule fonction publique. Certaines bonifications peuvent le porter à 80%.
Le taux plein, lui, se juge sur la durée d’assurance tous régimes : il signifie seulement qu’aucune décote ne s’applique.
Une pension à taux plein peut donc rester sous 75%, notamment si vous avez commencé votre carrière dans le secteur privé.
Le nombre de trimestres requis
La durée d’assurance requise dépend de l’année de naissance.
Pour les pensions prenant effet depuis le 1er septembre 2026, la suspension de la réforme la réduit pour certaines générations :
Notre article sur la suspension de la réforme des retraites détaille ses effets pour chaque génération.
Exemple chiffré : le calcul de la retraite d’un fonctionnaire
Le Service des retraites de l’État publie le cas de Pierre, né en avril 1958, admis à la retraite par limite d’âge le 10 avril 2025.
Il a travaillé 39 ans dans la fonction publique, dont 10 ans à 80%, et perçoit un traitement indiciaire brut de 2 602,22€ par mois, détenu depuis plus de 6 mois.
Ses années à 80% lui coûtent 8 trimestres liquidés. S’il avait surcotisé pendant son temps partiel, ces années auraient compté comme du temps plein, dans la limite de 4 trimestres.
À cette pension s’ajoute, le cas échéant, sa RAFP, calculée sur les primes perçues depuis 2005.
À quel âge un fonctionnaire peut-il partir à la retraite ?
L’âge de départ dépend de la catégorie de l’emploi : sédentaire (la plupart des emplois), active ou super-active (emplois à risques ou fatigues exceptionnelles).
Catégorie sédentaire
L’âge légal est celui des salariés du privé. La suspension de la réforme de 2023 le fige pour les pensions prenant effet depuis le 1er septembre 2026 :
Ces âges sont ceux de la page du Service des retraites de l’État sur l’âge légal, qui donne aussi les tables actives et super-actives.
La limite d’âge des sédentaires est de 67 ans : à cet âge, l’administration radie le fonctionnaire des cadres d’office, sauf recul ou prolongation demandés avant.
Catégorie active
Les emplois de catégorie active ouvrent un départ anticipé après au moins 17 ans de services dans ces emplois, même si la carrière se termine en sédentaire.
Selon la CNRACL, peuvent en relever les sapeurs-pompiers professionnels, les policiers municipaux, les aides-soignants, les sages-femmes ou les infirmiers de catégorie B.
À l’État, ce sont notamment les instituteurs ou les contrôleurs des douanes de la branche surveillance.
Le départ anticipé ne garantit pas une pension pleine : si la durée d’assurance manque, une décote s’applique jusqu’à 62 ans.
La page de la CNRACL sur la catégorie active précise que la décote s’annule à 62 ans, même en fin de carrière sédentaire.
Emplois super-actifs
Les emplois super-actifs (services actifs de la police nationale, surveillants pénitentiaires) permettent de partir de 52 à 54 ans selon l’année de naissance.
Ils exigent une durée de services plus longue : 27 ans de services super-actifs pour la police et l’administration pénitentiaire.
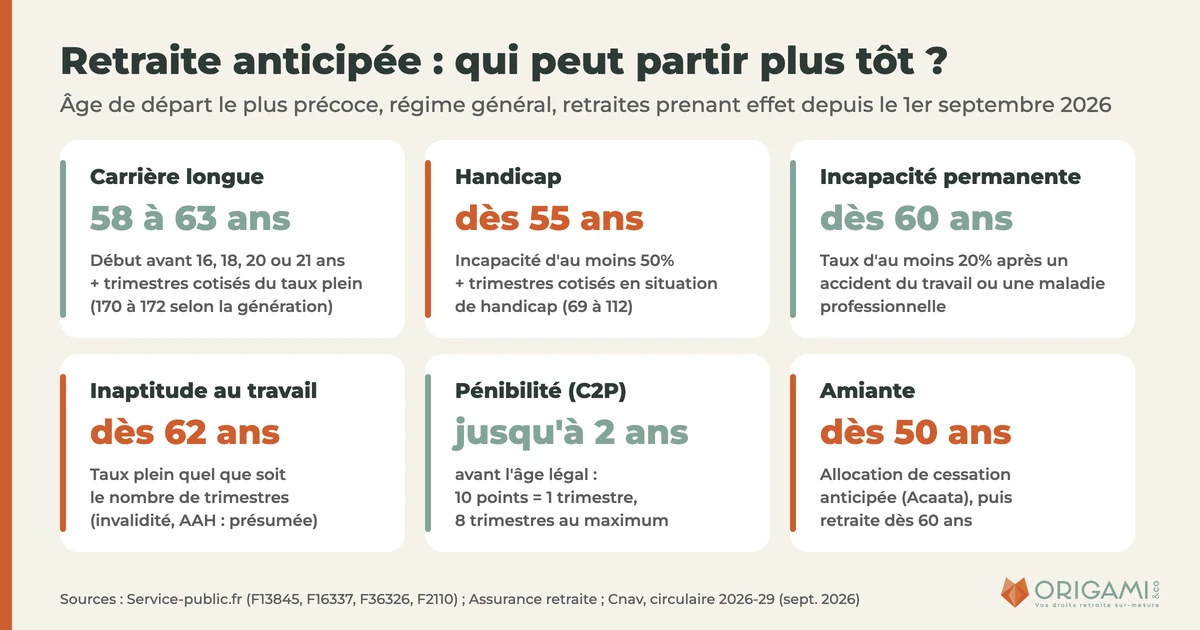
D’autres départs avant l’âge légal existent (carrière longue, handicap, invalidité) : voyez notre guide de la retraite anticipée.
Décote et surcote : comment change le montant de la pension ?
La décote réduit la pension de 1,25% par trimestre manquant, dans la limite de 20 trimestres, soit 25% au maximum.
Le nombre de trimestres manquants est le plus petit de deux écarts : avec la durée d’assurance tous régimes requise, ou avec l’âge d’annulation de la décote.
Le détail figure sur la page du SRE consacrée à la décote. Elle ne s’applique pas en cas de retraite pour invalidité ou de handicap d’au moins 50%.
La surcote
La surcote majore la pension de 1,25% par trimestre cotisé au-delà de l’âge légal des sédentaires et de la durée requise pour le taux plein.
En catégorie active, elle ne court qu’à partir de l’âge de départ anticipé augmenté de 5 ans, pour les pensions prenant effet depuis le 1er septembre 2026.
Selon la page du SRE sur la surcote, 6 trimestres de plus sur une pension de 1 750€ la majorent de 131,25€.
Avant de choisir votre date, vérifiez aussi l’intérêt d’un rachat de trimestres : le SRE permet de racheter jusqu’à 12 trimestres d’études.
Quelles bonifications et majorations pour un fonctionnaire ?
Les bonifications sont des trimestres ajoutés gratuitement aux services effectifs pour augmenter le montant de la pension. Les principales :
Cette liste reprend la page des bonifications du SRE.
Les bonifications propres aux fonctionnaires actifs ne comptent que dans la limite du taux de 75%. Les enfants sans bonification peuvent ouvrir des trimestres au régime général.
Notre article sur les trimestres pour enfants compare ces règles à celles du secteur privé.
La majoration pour 3 enfants
La majoration pour enfants ajoute 10% à la pension pour 3 enfants élevés au moins 9 ans, puis 5% par enfant à partir du quatrième.
La pension majorée ne peut pas dépasser 100% du dernier traitement, sauf en cas de surcote, selon la page du SRE sur la majoration pour enfants.
Le minimum garanti
Le minimum garanti s’applique sans démarche si la pension calculée est plus faible. Il est ouvert à taux plein, à 67 ans en sédentaire ou à 62 ans en catégorie active.
Avec 40 ans de services, il atteint 16 396,19€ bruts par an au 1er janvier 2026, d’après la page du SRE sur le minimum garanti.
Avec 30 ans de services, il est de 15 576,38€ par an ; avec 20 ans, de 11 477,33€.
Comment fonctionne la retraite additionnelle de la fonction publique ?
La RAFP est une retraite complémentaire obligatoire par points, créée en 2005 pour les fonctionnaires titulaires et stagiaires des trois fonctions publiques.
Elle porte sur les primes, indemnités et avantages en nature, dans la limite de 20% du traitement indiciaire brut annuel. L’agent cotise 5%, l’employeur aussi.
Ces valeurs viennent de la fiche service-public.fr sur la RAFP et de l’annonce de la RAFP pour 2026.
Exemple de rente RAFP
Avec 15 000 points demandés à 63 ans en 2026, la rente est de 884,68€ bruts par an (15 000 × 0,05671 × 1,04), soit 73,72€ par mois.
Le coefficient de 1,04 récompense le départ à 63 ans : il atteint 1,22 à 67 ans.
La RAFP ne se verse qu’à partir de l’âge légal, même si la pension de base est anticipée (carrière longue, invalidité, handicap).
Carrière mixte public et privé : comment sont calculées les retraites ?
Un fonctionnaire qui a aussi été salarié, indépendant ou contractuel est polypensionné : chaque caisse lui verse une pension selon ses propres règles.
Les années de salariat donnent une retraite de l’Assurance retraite et de l’Agirc-Arrco ; les années de titulaire, une pension du SRE ou de la CNRACL et la RAFP.
Ce qui compte pour la décote
La durée d’assurance tous régimes (fonction publique et autres activités) fixe la décote ou la surcote dans chaque régime.
Le taux de 75%, lui, ne tient compte que des services de fonctionnaire : une entrée tardive dans la fonction publique donne un taux plus bas, même sans décote.
La fiche de service-public.fr sur les polypensionnés explique comment les pensions s’additionnent.
Contractuel puis titulaire
Les années de contractuel relèvent de l’Assurance retraite et de l’Ircantec.
Les titularisés avant 2013 ont pu les faire valider au régime des fonctionnaires jusqu’au 1er janvier 2015.
Vérifiez que chaque période figure bien sur votre relevé : notre guide explique comment obtenir et vérifier son relevé de carrière.
Peut-on partir en retraite progressive dans la fonction publique ?
Oui. La retraite progressive permet de toucher une partie de sa pension en travaillant à temps partiel, entre 50% et 90%.
Les conditions publiées par la page du SRE sur la retraite progressive :
- avoir au moins 60 ans ;
- avoir validé au moins 150 trimestres tous régimes ;
- liquider provisoirement toutes ses retraites de base ;
- exercer son activité à titre exclusif pour son employeur public.
À 60% de temps partiel, vous touchez 40% de votre pension. Un retour à temps plein met fin définitivement au dispositif.
Le calcul et les simulations sont détaillés dans notre guide de la retraite progressive.
Quelle pension de réversion après le décès d’un fonctionnaire ?
La pension de réversion est égale à 50% de la pension que touchait, ou aurait pu toucher, le fonctionnaire au jour du décès.
Elle n’exige ni âge ni ressources. Il faut avoir été marié : le Pacs et le concubinage n’y ouvrent pas droit.
Le mariage doit remplir au moins une condition : un enfant commun, 4 ans de mariage, ou un mariage conclu 2 ans avant la retraite du fonctionnaire.
S’y ajoutent la moitié de la majoration pour enfants et 50% de la RAFP si elle était versée en rente, selon la page du SRE sur la réversion.
En cas de remariage ou de vie en couple après le décès, le droit est perdu. Notre article sur la pension de réversion compare les règles des autres caisses.
Quels sont les avantages et les limites de la retraite des fonctionnaires ?
Le calcul sur les 6 derniers mois est souvent présenté comme un avantage. Il l’est surtout pour les carrières à faibles primes et longues dans la fonction publique.
Pour un agent dont les primes pèsent lourd, la retraite peut représenter bien moins de 75% de la rémunération totale de fin de carrière.
Quand et comment demander sa retraite de fonctionnaire ?
La demande se fait au moins 6 mois avant la date de départ, recommande le SRE, pour éviter une rupture entre le dernier traitement et la première pension.
La démarche commence sur le compte retraite Info Retraite, qui transmet la demande à tous vos régimes. À l’État, elle se termine sur l’ENSAP.
La demande de RAFP est intégrée à celle de la pension de base. Pour réunir les pièces, voyez notre guide pour préparer et envoyer son dossier retraite.
Faire vérifier ses droits avant de partir
Une carrière dans la fonction publique cache souvent des points à vérifier : années de contractuel, temps partiel, bonifications, périodes dans le privé ou à l’étranger.
La date choisie change à la fois le taux, la décote et le coefficient de la RAFP. Un écart de quelques mois peut déplacer le montant de la pension pour toute la retraite.
Notre conseil retraite répond à une question précise sur votre situation : date de départ, rachat, carrière dans plusieurs régimes.
Nos experts vous reçoivent à Paris ou à Lyon dans leur cabinet, ou vous accompagnent en visio et par téléphone, en France comme à l’étranger.
Questions fréquentes
Cet article a une vocation d’information générale et ne remplace pas un conseil personnalisé.

Un article de Marilyn Vilardebo
Marilyn Vilardebo, présidente fondatrice d'Origami & Co, cabinet de conseil retraite indépendant. Bureaux à Paris et à Lyon, suivi en visio ou par téléphone partout dans le monde.
Cet article a une vocation d’information générale et ne remplace pas un conseil personnalisé. Les règles et montants cités sont ceux en vigueur à la date de mise à jour.